
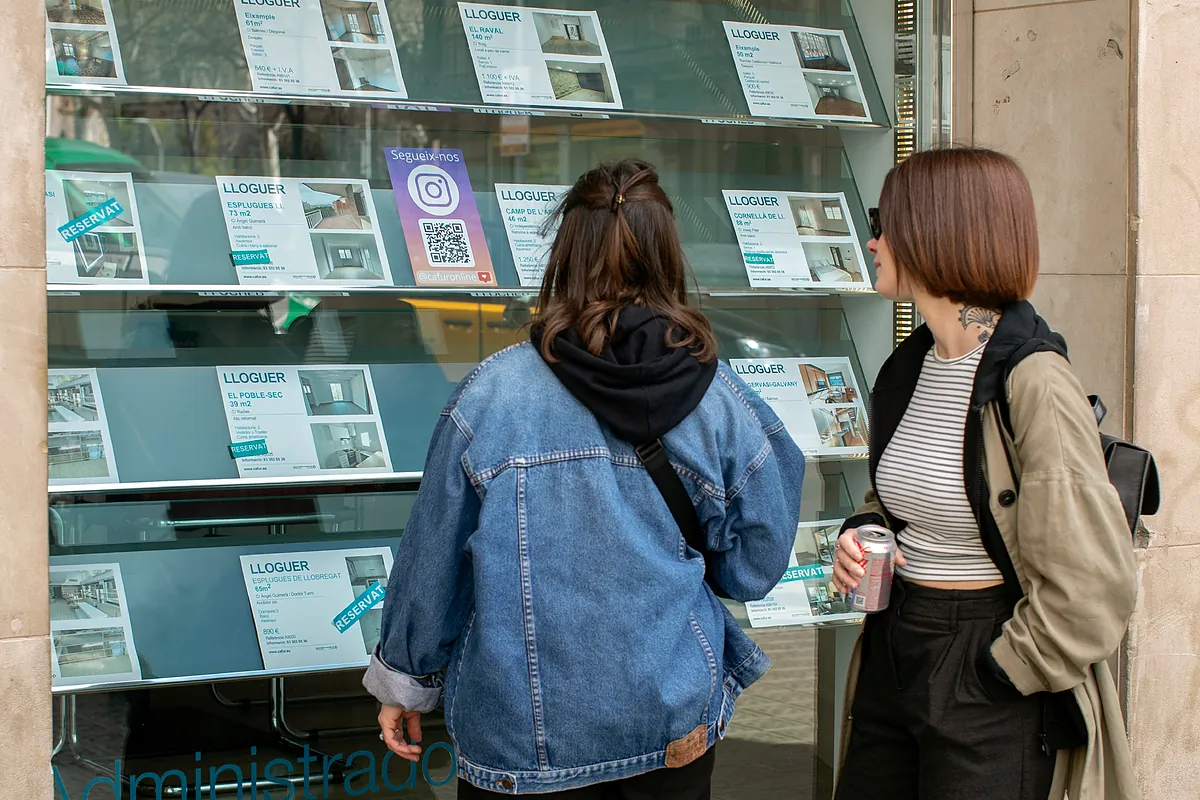
El panorama inmobiliario español atraviesa una transformación estructural marcada por una contracción severa de los inmuebles disponibles. Entre los años 2020 y 2025, la oferta de viviendas destinadas al arrendamiento residencial se ha reducido un 61% de media en todo el país. Esta mengua del stock ha impulsado un incremento en las rentas del 40%, derivando parte de los activos hacia el modelo de alquiler por habitaciones, que actualmente ofrece una mayor rentabilidad y seguridad jurídica para los propietarios frente al marco regulatorio del alquiler de larga duración.
El desplome de la oferta en las capitales españolas
La reducción del parque de viviendas disponibles no ha sido uniforme, castigando con especial dureza a los grandes núcleos urbanos. Barcelona lidera este retroceso con una pérdida del 90% de su oferta para residencia habitual. Le siguen en intensidad de caída Granada (76%), Palma de Mallorca (75%) y Madrid (73%). Otras capitales como San Sebastián, Las Palmas de Gran Canaria y Sevilla registran descensos del 72%, mientras que en Bilbao la caída es del 70%. Este fenómeno se ha visto intensificado por la aplicación de la Ley de Vivienda en 2023 y el mantenimiento del escudo social anti-desahucios, factores que han generado incertidumbre en el pequeño propietario.
Incluso en ciudades con mercados tradicionalmente menos tensionados, la tendencia es descendente. Localidades como Málaga y Girona han perdido un 69% de su oferta disponible, seguidas por Oviedo (66%), Cádiz y Valencia (ambas con un 65%). En el rango del 50% se sitúan ciudades como Santander (51%), así como A Coruña y Burgos, que cierran la lista de las capitales con mayores contracciones en el inventario residencial de larga estancia.
Presión sobre la demanda y competencia por el inmueble
La escasez de producto ha disparado la competencia entre los posibles inquilinos. En el segundo trimestre de este año, se ha pasado de una media de 45 interesados por cada vivienda anunciada en 2023 a un total de 143 personas. Esta presión alcanza niveles extremos en la provincia de Barcelona, donde se contabilizan hasta 418 interesados por cada inmueble disponible. La situación es crítica para las familias que buscan viviendas de tres o cuatro habitaciones, ya que este tipo de activos son los que más rápido se trasvasan al mercado de habitaciones o al uso turístico, especialmente en las zonas tensionadas de los centros urbanos.
Evolución de los precios y previsiones del sector
El desajuste entre una demanda creciente y una oferta en mínimos históricos ha provocado una escalada de precios liderada por Valencia, con un incremento del 82% en los últimos cinco años. Le siguen Alicante (73%), Segovia (71%) y, con un 63%, tanto Barcelona como Palma de Mallorca. En Madrid, el alza de las rentas se sitúa en el 54% desde 2020, mientras que en provincias como Ávila el incremento alcanza el 51%. Esta evolución de los precios se ve alimentada por la dificultad de acceso a la compra de vivienda ante la falta de ahorro previo para la entrada hipotecaria.
Las proyecciones para el cierre del ejercicio no anticipan una recuperación del inventario. Se estima que la oferta podría reducirse un 3,3% adicional este año, habiéndose registrado ya la pérdida de 4.290 inmuebles en el mercado residencial en fechas recientes. El clima de inseguridad ha provocado que muchos propietarios aplacen firmas o paralicen la decisión de poner sus activos en el mercado del alquiler, agravando un escenario donde el producto disponible se desplaza hacia la periferia y las ciudades dormitorio.