
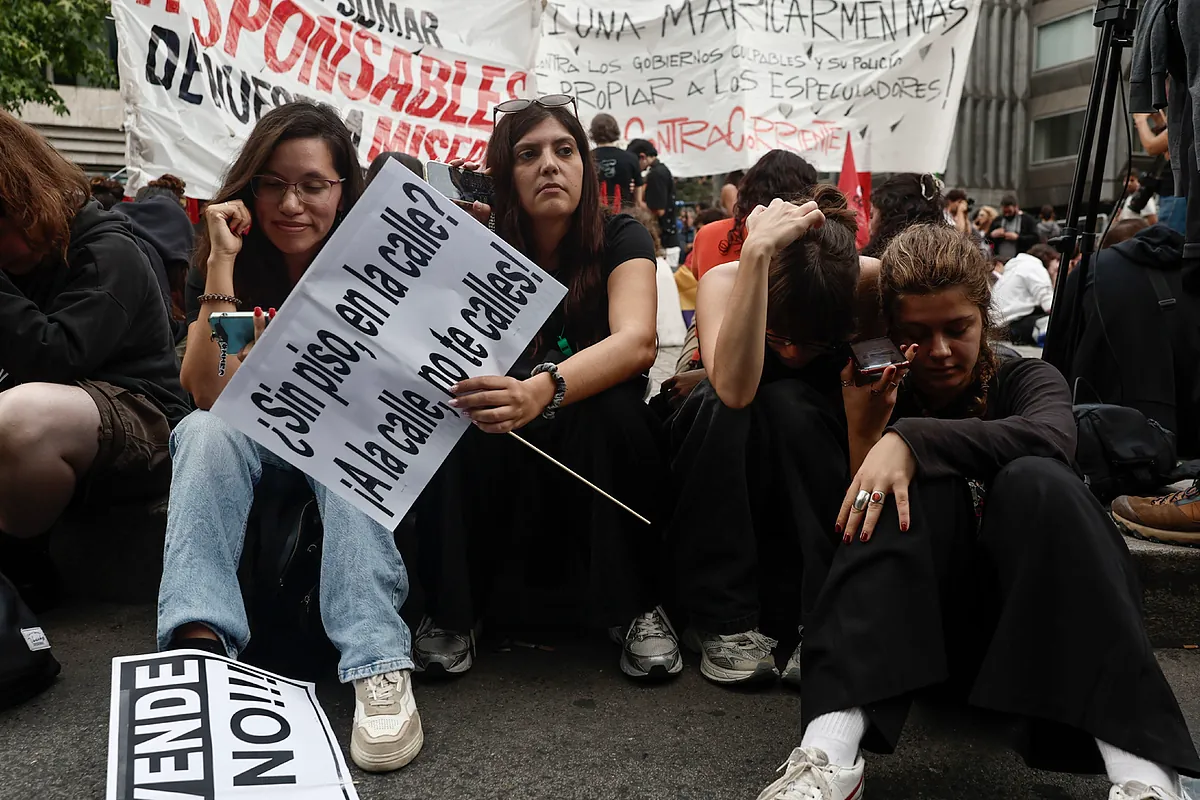
La reciente decisión del poder legislativo ha provocado la caída de los decretos que buscaban profundizar en la intervención del mercado inmobiliario. Tras el veto del Congreso, la normativa vigente retrocede a los parámetros previos, anulando medidas estructurales que afectaban tanto a la protección de inquilinos vulnerables como a la fiscalidad de los grandes propietarios y vehículos de inversión. Este cambio de escenario implica el fin de las limitaciones temporales y la vuelta a la aplicación general de la legislación anterior.
Cambios en la protección frente a desahucios y duración de contratos
El decreto derogado contemplaba una protección extendida hasta el 31 de diciembre de 2030 para los desahucios de personas vulnerables sin alternativa habitacional. En el caso de inmuebles propiedad de fondos, la suspensión del proceso era obligatoria incluso con sentencia firme. Para pequeños propietarios, se establecía un sistema de compensaciones estatales si las comunidades autónomas no ofrecían soluciones de vivienda en un plazo de dos meses. Al decaer la norma, estos procesos vuelven a depender de la interpretación judicial y de los plazos marcados por la ley ordinaria.
En cuanto a la estabilidad de los arrendamientos, se anula la posibilidad de solicitar prórrogas extraordinarias de hasta dos años para contratos que vencieran antes del 31 de diciembre de 2028. La vigencia de los contratos vuelve a regirse por la Ley de Arrendamientos Urbanos (LAU), que estipula periodos de cinco años para arrendadores particulares y siete años para personas jurídicas, con prórrogas tácitas anuales de hasta tres años si no existe preaviso.
Fin de los límites a las rentas y la fiscalidad del alquiler
Uno de los puntos más relevantes era la imposición de límites a las actualizaciones anuales de renta, que se fijaban en un máximo del 2% o quedaban supeditadas a índices de precios de referencia hasta 2027. Con la anulación de los decretos, desaparece el tope del 2% de forma inmediata. Las actualizaciones de los alquileres volverán a calcularse según lo pactado en los contratos, habitualmente vinculadas al IPC o al Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento (IRAV).
El ámbito fiscal también sufre variaciones significativas. Se elimina la deducción del 10% en el IRPF que podían aplicar los inquilinos con bases imponibles inferiores a 33.007,20 euros anuales. Por el lado de los propietarios, decae el sistema de incentivos que permitía deducciones de hasta el 100% por reducciones de renta superiores al 5%, o penalizaciones que reducían la bonificación al 15% en caso de subidas desproporcionadas.
Regulación de alquileres temporales, turísticos y de habitaciones
La normativa fallida intentaba acotar los alquileres de temporada, limitando su duración a 12 meses y exigiendo la acreditación de la causa del desplazamiento. Asimismo, en los contratos por habitaciones, la suma de las rentas no podía exceder el precio de la vivienda completa. Tras el rechazo en la cámara, ambas modalidades vuelven a considerarse vivienda no habitual bajo la LAU, sin restricciones adicionales de precio o duración mínima justificada.
Respecto a los pisos turísticos, se anula la aplicación de un IVA del 10% para estancias inferiores a un mes. Igualmente, desaparece la potestad de los ayuntamientos para aplicar recargos en el IBI de hasta el 100% para grandes propietarios de este tipo de alojamientos. También decae la capacidad municipal para imponer recargos del 150% en el IBI para viviendas vacías durante más de tres años.
Efectos en la inversión profesional y el acceso a la financiación
El sector financiero y los vehículos de inversión recuperan las condiciones previas al decreto. Se cancelan las restricciones a la adquisición de inmuebles por parte de fondos por debajo del 70% del valor de mercado. En el plano impositivo, el gravamen sobre los beneficios por alquiler de una Socimi, que se pretendía elevar al 25%, regresa al tipo del 15% anteriormente establecido.
Por último, queda sin efecto el mecanismo de financiación ‘Tu Casa’, que proyectaba préstamos al 0% de interés para cubrir hasta el 20% del valor de la vivienda (máximo 50.000 euros) con plazos de amortización de hasta diez años y carencias de tres décadas. Los compradores de primera vivienda deberán recurrir ahora a los avales ordinarios del ICO u otras líneas de crédito convencionales.