
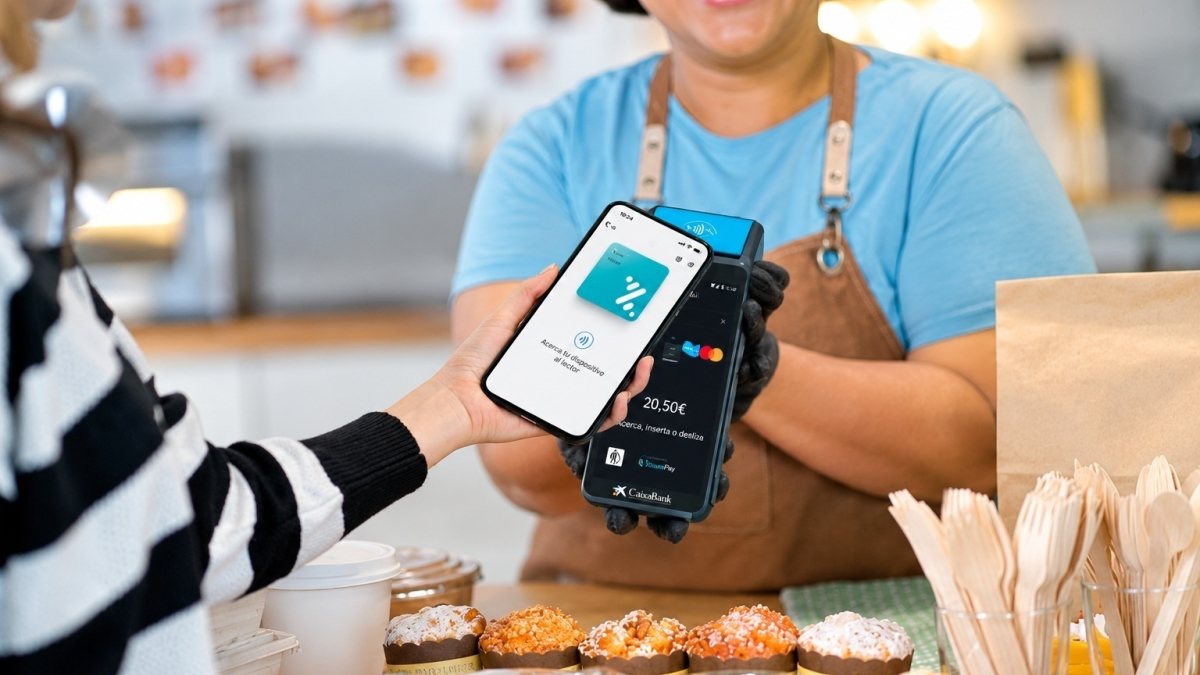
A partir del 1 de enero de 2026, la Agencia Tributaria contará con una nueva herramienta de supervisión sobre las transacciones digitales. Las entidades financieras, de dinero electrónico y de pago, tanto nacionales como extranjeras que operen en territorio español, estarán obligadas a suministrar información de forma mensual sobre los cobros que perciban los empresarios y profesionales a través de sistemas móviles como Bizum y tarjetas de crédito.
Eliminación de umbrales y endurecimiento fiscal
Esta medida se formaliza tras la aprobación del Real Decreto 253/2025, de 1 de abril, que modifica las normativas del IRPF y de gestión tributaria con el objetivo de intensificar el control sobre las nuevas modalidades financieras. La principal novedad radica en la supresión del anterior umbral exento de 3.000 euros, lo que implica que se deberá informar de todas las operaciones realizadas por los perfiles profesionales sin que exista un límite mínimo de importe.
Asimismo, la normativa introduce una obligación informativa de carácter anual para los emisores de tarjetas. Esta disposición afectará específicamente a aquellos instrumentos de pago cuyos movimientos globales superen los 25.000 euros en el cómputo del año.
Implicaciones en donaciones y transferencias familiares
En el ámbito de las relaciones privadas, los pagos realizados por Bizum también están sujetos a la normativa vigente. Cualquier cantidad entregada que no vaya a ser devuelta se considera, a efectos legales, una donación y, por tanto, tributa en el Impuesto de Donaciones. Esta categoría incluye los regalos de cumpleaños o de boda que, aunque a priori no se comuniquen de forma automática, pueden ser detectados en caso de una investigación o si alcanzan una relevancia que active las alarmas de la administración.
No obstante, el mantenimiento de los hijos no se califica como donación. De acuerdo con el Artículo 154 del Código Civil, los padres tienen la obligación de velar por sus hijos, alimentarlos y formarlos, por lo que el pago de comida, estudios o vivienda no genera obligaciones tributarias adicionales.
Para aquellos casos en los que el envío de dinero constituya un préstamo, es necesario poder demostrar su naturaleza para evitar que sea gravado como donación. Para ello, se requiere formalizar un documento por escrito donde figure el importe, la fecha y el método de devolución, además de realizar los pagos a través de entidades bancarias y presentar el correspondiente contrato ante la comunidad autónoma.
Descubre más desde Diario Borme
Suscríbete y recibe las últimas entradas en tu correo electrónico.