
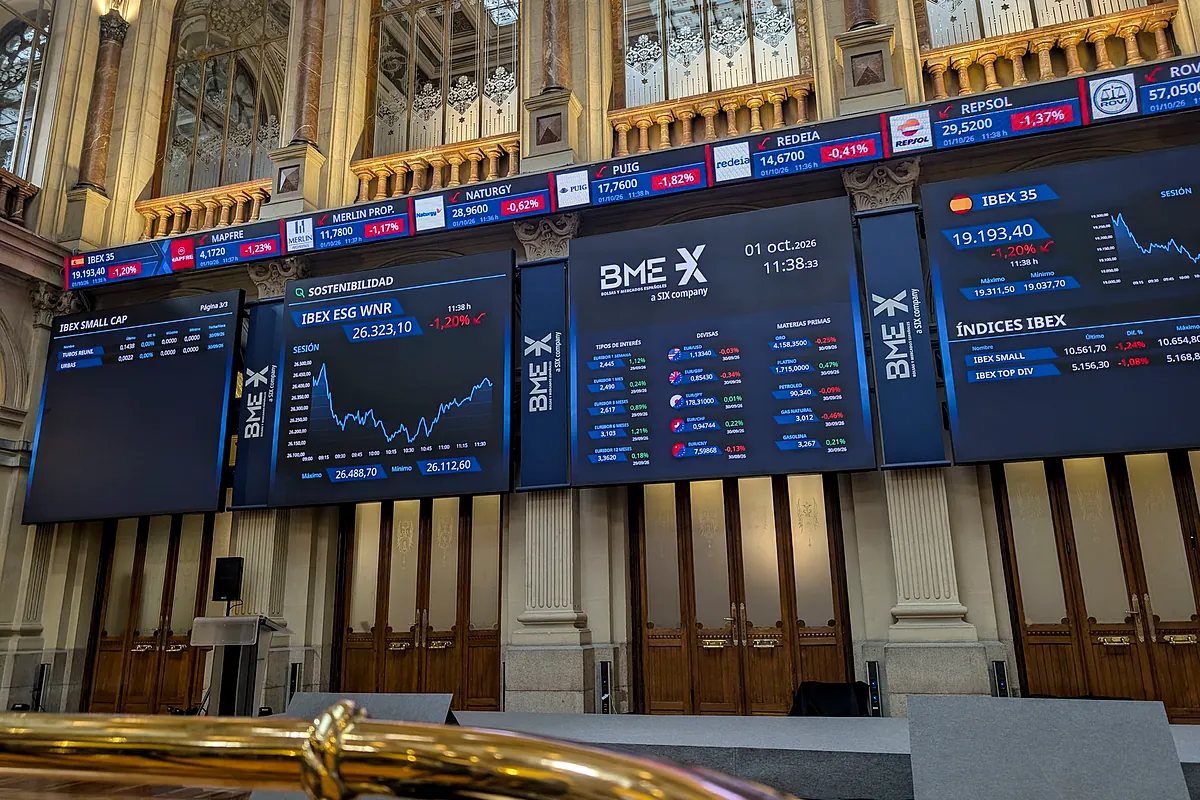
El selectivo español lucha por mantener la cota psicológica de los 19.000 puntos tras un inicio de trimestre marcado por una elevada volatilidad en los mercados internacionales. Después de una sesión previa de fuertes ajustes, el Ibex 35 ha conseguido situarse por encima de los 19.100 puntos, aunque acumula una caída semanal del 3,12%, su peor registro desde el pasado mes de abril.
Contraste macroeconómico entre la eurozona y Estados Unidos
La jornada ha estado condicionada por dos referencias fundamentales para la política monetaria. En la eurozona, el IPC de septiembre ha escalado hasta el 3,8%, superando las previsiones de los analistas que situaban el incremento entre el 3,2% y el 3,6%. Este dato incrementa la presión sobre el Banco Central Europeo ante la persistencia de las tensiones inflacionistas.
Por el contrario, el informe oficial de empleo de Estados Unidos ha mostrado síntomas de enfriamiento. La creación de puestos de trabajo se limitó a 29.000 en septiembre, una cifra significativamente inferior a los 90.000 empleos proyectados. Asimismo, la tasa de paro ha repuntado hasta el 4,2%. Esta debilidad del mercado laboral estadounidense ha mitigado las expectativas de nuevas subidas agresivas de tipos por parte de la Reserva Federal, aliviando la presión sobre la renta fija.
Relajación en los mercados de deuda y materias primas
Tras alcanzar máximos no vistos desde antes de la crisis financiera, las rentabilidades de la deuda pública han iniciado un movimiento de repliegue. El interés del bono estadounidense a diez años ha descendido por debajo del 5,20%, alejándose del 5,34% registrado anteriormente. En Europa, el bund alemán se sitúa en el entorno del 3,40%, mientras que el bono español a diez años cotiza al 4,10%.
En el mercado de materias primas, el barril de Brent ha caído por debajo de la barrera de los 100 dólares, situándose en mínimos intradía a pesar de las tensiones geopolíticas en Oriente Próximo. Este descenso en los precios energéticos podría llevar a la OPEP+ a posponer la revisión de sus cuotas de producción para tratar de estabilizar el mercado.
La banca lastra el balance semanal frente al empuje de ACS y Cellnex
El sector bancario español ha protagonizado los mayores retrocesos semanales ante el temor de los inversores a que la tensión en la deuda afecte a las carteras crediticias y eleve la morosidad. CaixaBank ha liderado las caídas con un descenso del 9%, seguida de Unicaja (-8,05%), Sabadell (-7,03%), Santander (-6,08%) y BBVA (-5,83%).
En la nota positiva, ACS ha destacado con un avance superior al 3%, beneficiada por su vinculación a proyectos de centros de datos e inteligencia artificial. Le han seguido otras firmas de infraestructuras como Ferrovial y Sacyr. Por su parte, Cellnex ha repuntado más de un 2% gracias a las valoraciones positivas sobre su potencial de recuperación en bolsa. En el lado opuesto, Repsol ha cedido un 2,6% arrastrada por la corrección del precio del crudo.
Evolución de las bolsas europeas y activos digitales
En el resto del continente, los índices han buscado recuperar niveles clave. El Dax alemán intenta consolidar los 25.000 puntos, mientras que el Stoxx 600 ha superado los 630 puntos. Las compañías tecnológicas ligadas a los semiconductores, como Infineon y ASM International, han liderado los avances, junto a Stellantis, que ha sorprendido favorablemente con sus cifras de ventas en el mercado norteamericano.
En los mercados alternativos, el euro se mantiene en el entorno de los 1,12 dólares y el oro trata de estabilizarse cerca de los 4.200 dólares la onza. Por último, el bitcoin ha iniciado el mes de octubre con fuerza, alcanzando los 86.000 dólares y situándose en niveles de máximos anuales.