
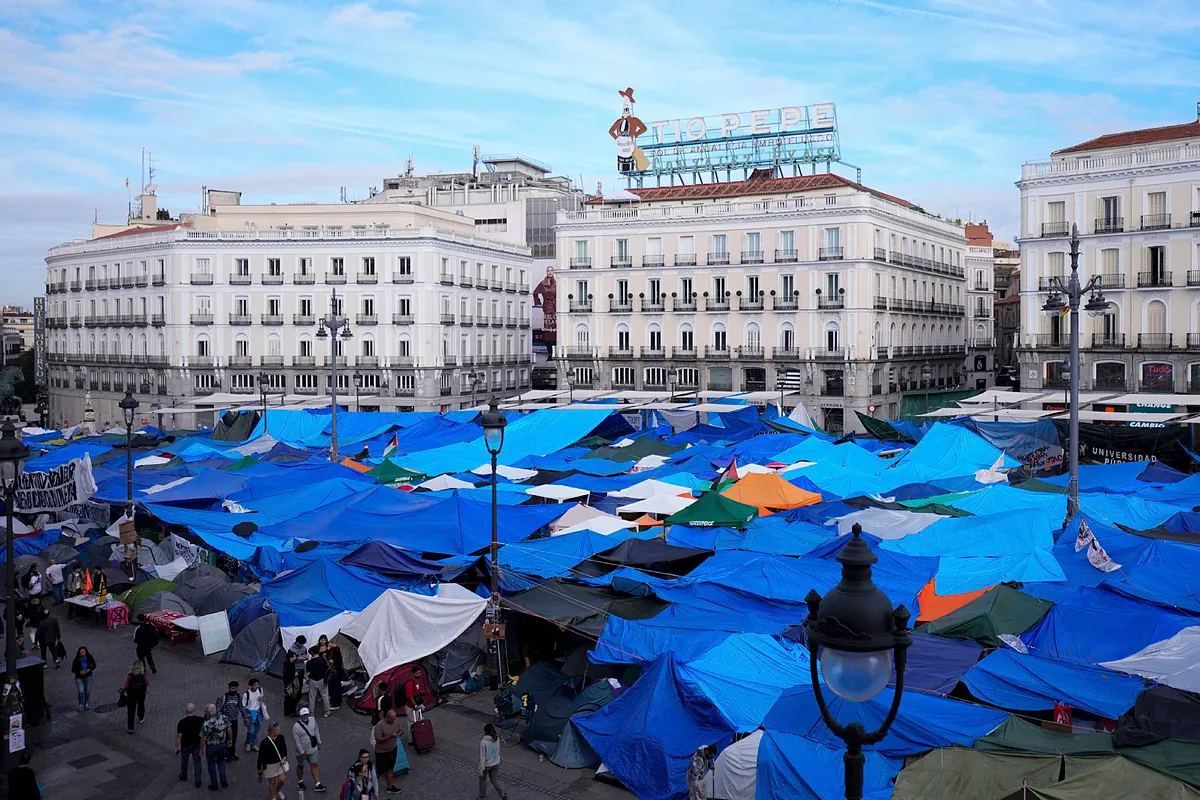
El mercado inmobiliario en España enfrenta un escenario de tensiones estructurales que, según las previsiones actuales, derivará en un déficit acumulado de un millón de viviendas al cierre de 2027. Este desajuste responde a una brecha persistente entre la creación de hogares y la capacidad productiva del sector constructor, estimándose que desde 2021 se han incorporado al mercado entre 150.000 y 200.000 nuevos núcleos familiares más que los inmuebles entregados.
Impacto de la Ley de Vivienda y el control de precios
La actual legislatura ha estado marcada por la aprobación de la Ley por el Derecho a la Vivienda, una normativa que nació tras intensas negociaciones internas en el Ejecutivo y el apoyo de grupos parlamentarios de izquierda. Uno de los pilares de esta regulación ha sido el Índice estatal de precios de referencia para el alquiler y la declaración de zonas tensionadas.
La aplicación de estas medidas se ha concentrado inicialmente en Cataluña, donde se ha observado un desplome de la oferta de arrendamiento y un incremento en la presión de la demanda, alcanzando los trescientos interesados por cada vivienda disponible. Aunque la medida se diseñó para las comunidades que la solicitaran, en 2026 también se ha implementado en Galicia. En paralelo, la normativa se ha extendido al control de otras modalidades, como el alquiler turístico y el de temporada, con el objetivo de limitar estas alternativas de inversión.
Seguridad jurídica y gestión del suelo
En el ámbito legislativo, la reforma de la Ley del Suelo presentada en mayo de 2024 buscaba dotar de mayor seguridad jurídica a los procesos de transformación urbanística. A pesar de los intentos por sacar adelante esta modificación, primero de forma directa y posteriormente a través del PNV, la iniciativa no prosperó en el Congreso de los Diputados debido a la falta de apoyos de la oposición durante periodos electorales.
Esta parálisis normativa coincide con una gestión administrativa que ha mantenido vigentes disposiciones como la prórroga del Real Decreto-ley 11/2020. Según los análisis del sector, la dificultad para desarrollar suelo urbano y la complejidad de los trámites burocráticos continúan siendo obstáculos críticos para incrementar el parque residencial necesario para absorber la demanda, incluyendo la de la población inmigrante.
Balance de las promesas en vivienda pública
Uno de los puntos más debatidos de la gestión gubernamental es el volumen de viviendas públicas anunciadas. De las 184.000 unidades prometidas inicialmente, a las que se sumaron otras 75.000 en diversas partidas durante tres años y medio, las cifras oficiales indican que solo se han entregado algo más de 10.000 inmuebles.
Dentro de este paquete de inmuebles entregados, más de 9.000 corresponden a lo que la Administración denomina regularizaciones de alquileres sociales en activos pertenecientes a la Sareb, un proceso vinculado a la legalización de situaciones de ocupación en pisos ya existentes. Esta cifra dista de los objetivos de construcción de obra nueva planteados al inicio del periodo legislativo.
El balance final del periodo arroja un incremento de precios superior al 50 % nominal tanto en las operaciones de compraventa como en el mercado del alquiler. El escenario actual queda definido por una regulación restrictiva y una escasez de oferta que sigue sin cubrir las necesidades de los nuevos hogares, dejando para el futuro la resolución de un mercado condicionado por la rigidez normativa y la presión demográfica.