
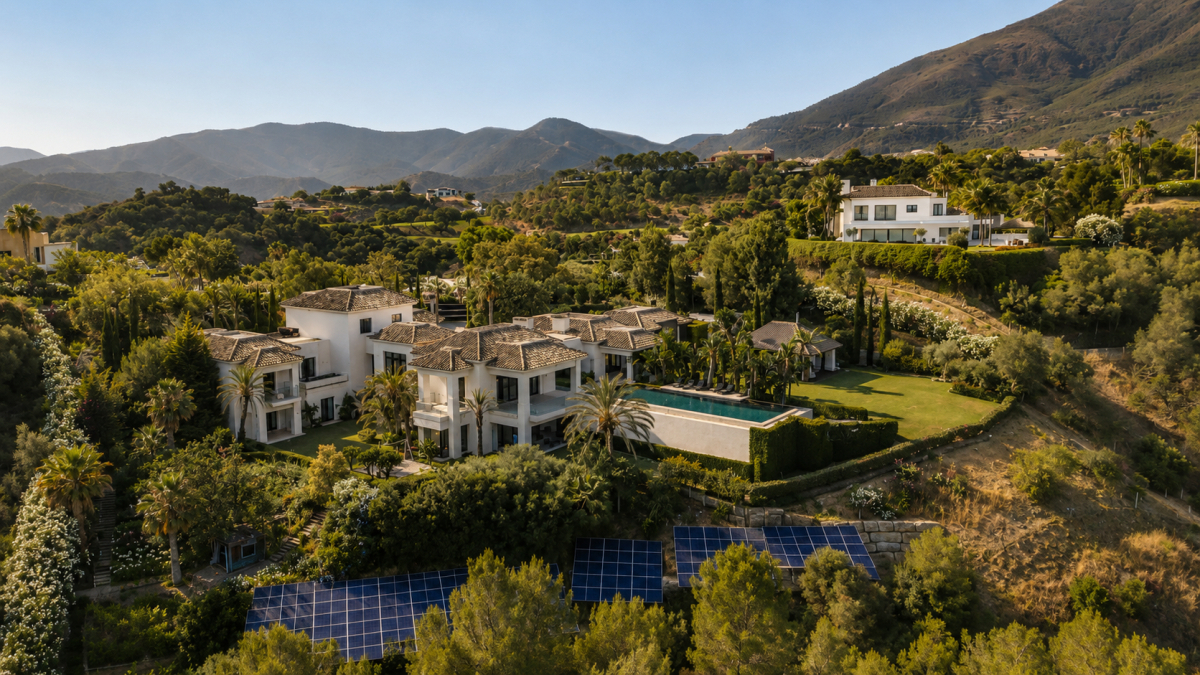
El mercado de la vivienda de lujo en España se encamina hacia una fase de normalización en sus precios. Según el Informe de Mercado 2027 de Dils Lucas Fox, el encarecimiento del metro cuadrado en el segmento prémium se situará en un 4% de media durante el próximo ejercicio, lo que supone una moderación frente al incremento del 7% proyectado para el presente año. Este ajuste responde a un mayor equilibrio entre la oferta y la demanda, en un entorno donde el comprador prioriza la calidad del activo y su ubicación estratégica.
Concentración geográfica y pujanza de las grandes plazas de lujo
La oferta de alta gama en el territorio nacional mantiene una elevada concentración. Baleares se posiciona como el mercado más relevante, aglutinando el 32,4% de los anuncios de viviendas con precios superiores a los 2,5 millones de euros. La escasez de obra nueva en las islas actúa como el principal soporte para el mantenimiento de sus valoraciones. Málaga ocupa la segunda posición con un 27,8% de la oferta, destacando por el crecimiento de las branded residences y sus servicios exclusivos.
A estos destinos les siguen Madrid, con un 13,2%; Barcelona, con un 7%; y Alicante, con un 5,8%. En conjunto, estos cinco enclaves generan el 86,2% de la oferta prime en España. Dentro de este mapa, la capital destaca por registrar el mayor incremento de producto de lujo, con un aumento cercano al 15%. Asimismo, Ibiza ha ganado protagonismo al alcanzar una cuota del 6% del mercado nacional, siendo el lugar donde el lujo tiene un mayor peso específico dentro de su propio mercado local, representando el 31,4% del total.
“El arranque del año estará marcado por la incertidumbre política que generan las próximas elecciones generales. Los inversores se van a mostrar cautos hasta saber a qué atenerse”, explica Paloma Pérez Bravo, CEO de Dils Lucas Fox. En este sentido, la firma anticipa un mercado sólido pero selectivo, centrado en destinos consolidados con infraestructuras desarrolladas.
Perfil del comprador internacional y auge del mercado confidencial
La demanda extranjera continúa siendo el motor del sector, mostrando una diversificación creciente. A los mercados tradicionales británico, alemán y escandinavo se han sumado con fuerza compradores procedentes de Estados Unidos, Polonia, Latinoamérica y Oriente Próximo. Por provincias, el peso del inversor internacional sobre el total de compraventas es liderado por Alicante (46,4%), seguido de Málaga (37,0%), Baleares (32,3%) y Girona (25,5%).
Este perfil global busca, además de rentabilidad, una operativa discreta. Las transacciones denominadas off market, aquellas realizadas con máxima confidencialidad fuera de los portales públicos, ya suponen el 30% de las operaciones de gama alta. Esta cifra se eleva hasta el 80% cuando el valor del inmueble supera los 10 millones de euros, reflejando una búsqueda de privacidad que marca el proceso de compra.
“España conserva una ventaja difícil de igualar: sigue siendo un destino atractivo en términos de relación calidad-precio para el comprador internacional”, sostiene Bruno Rabassa, CEO de BHHS Spain. Según el directivo, las operaciones se centrarán en productos excepcionales que ofrezcan un estilo de vida único e irrepetible.
La vivienda como legado y valor patrimonial
La evolución del sector también refleja un cambio generacional en la toma de decisiones. El comprador actual, más sofisticado y con experiencia internacional, valora aspectos como la seguridad física y jurídica, la conectividad y el acceso a servicios de primer nivel.
Como concluye Ana White, directora del área de Premium Properties de Knight Frank, se observa una tendencia en la que las nuevas generaciones adquieren propiedades con una visión a largo plazo. La vivienda se percibe cada vez más como un activo de legado familiar, destinado no solo al disfrute inmediato sino a ser transmitido como parte del patrimonio patrimonial futuro.
Descubre más desde Diario Borme
Suscríbete y recibe las últimas entradas en tu correo electrónico.