
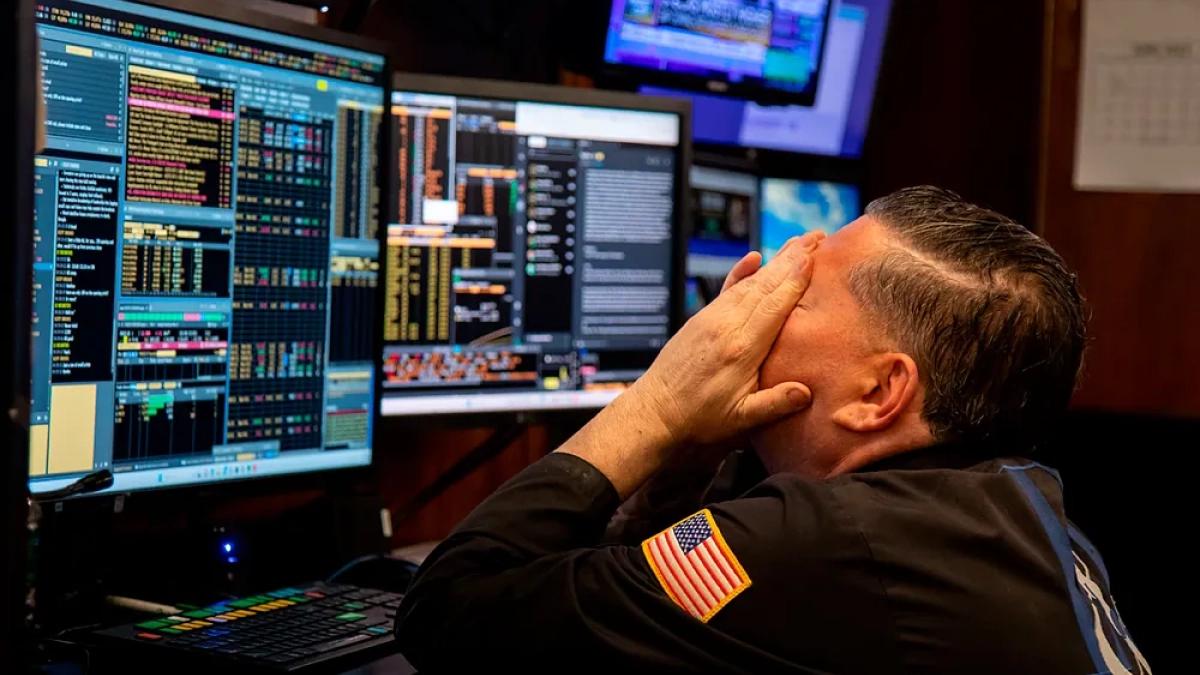
La reciente inestabilidad en el sector tecnológico de Estados Unidos ha provocado un desplazamiento masivo de capitales hacia los activos refugio. Este ajuste en las carteras globales se ha traducido en un repunte significativo del yen y de los bonos soberanos japoneses, mientras que las bolsas asiáticas han sufrido retrocesos notables debido a la creciente incertidumbre sobre la rentabilidad de las inversiones vinculadas a la inteligencia artificial.
Ajustes en los mercados de renta variable asiáticos
Los principales índices bursátiles de Japón y Corea del Sur, que habían registrado importantes ganancias anuales gracias a su vinculación con la inteligencia artificial, han experimentado caídas considerables. El Nikkei 225 japonés, caracterizado por su alta exposición tecnológica, registró un descenso del 2%, lo que sitúa su caída semanal cerca del 4%. Estas variaciones siguen la estela del Nasdaq 100 en Wall Street, que cerró la jornada anterior con un retroceso del 2,9%, mientras que el S&P 500 cedió un 1,2%.
En Corea del Sur, el índice Kospi cayó un 4%, acumulando una pérdida mensual del 20%. Actualmente, este indicador se sitúa un 40% por debajo de los máximos alcanzados en junio, convirtiéndose en el mercado con peor evolución trimestral a nivel global. El sentimiento negativo ha estado marcado por las dudas sobre el retorno de las grandes inversiones en infraestructuras tecnológicas financiadas con deuda.
Fortalecimiento del yen y la deuda pública
La rotación hacia la seguridad ha beneficiado especialmente a la divisa japonesa, que alcanzó un máximo mensual de 156,3 yenes por dólar tras apreciarse un 0,3%. Este movimiento alivia parcialmente la presión sobre el Banco de Japón respecto a posibles subidas de tipos de interés, aunque los analistas descartan de momento que se trate de una repatriación masiva de capitales. Por su parte, la rentabilidad del bono soberano japonés a 10 años cayó 0,09 puntos porcentuales hasta situarse en el 2,77%, reflejando una demanda inusualmente alta en los mercados de deuda.
Impacto en el sector de semiconductores
Dentro de la industria de los microprocesadores, las caídas han sido generalizadas. Samsung Electronics retrocedió un 4,1%, mientras que SK Hynix descendió un 2,6%. Esta última compañía ha comunicado la cancelación de la salida a Bolsa en Estados Unidos de Solidigm, su filial de memorias flash, aludiendo a las condiciones adversas del mercado de capitales. En Japón, SoftBank registró una caída del 6%, acumulando un descenso semanal del 15%, y el fabricante de obleas de silicio Sumco lideró las pérdidas en el Nikkei con un retroceso del 7,8%.
En otros mercados, el crudo Brent avanzó un 0,6% hasta alcanzar los 113,65 dólares por barril, encaminándose a cerrar su tercera semana al alza. Por el contrario, el índice CSI 300 de China cayó un 1%, situándose en zona de mercado bajista. En cuanto a las previsiones de apertura en Estados Unidos, el Nasdaq 100 apunta a un leve repunte del 0,2%, mientras que el S&P 500 se mantiene con perspectivas de una jornada plana.
Descubre más desde Diario Borme
Suscríbete y recibe las últimas entradas en tu correo electrónico.