
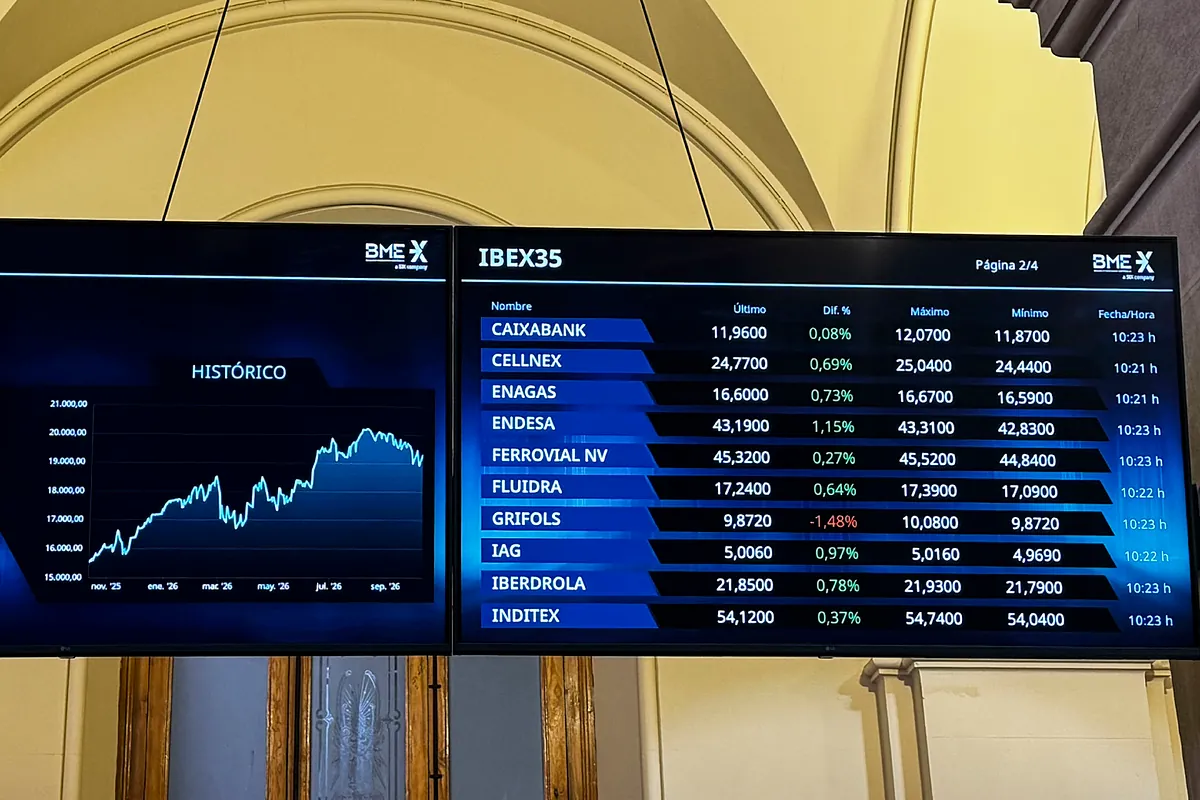
El sector financiero español atraviesa una fase de ajuste en los mercados de renta variable. Tras alcanzar máximos históricos intradía el pasado 3 de septiembre en los 2.241 puntos, el Ibex 35 Bancos ha registrado una caída del 8% en su valoración. Esta corrección se produce en un contexto de toma de beneficios tras una revalorización acumulada cercana al 450% en la presente década y ante la creciente cautela de los inversores frente a la volatilidad de la renta fija continental.
La incertidumbre fiscal y el repunte de las rentabilidades
El foco de preocupación se ha desplazado hacia el deterioro de las cuentas públicas en Francia, donde la rentabilidad del bono a 10 años se sitúa en niveles próximos al 4,9%. Por su parte, el rendimiento del bono español al mismo plazo ha superado ligeramente el 4%. Ante este incremento de los riesgos percibidos, entidades como Bankinter han modificado su estrategia operativa para la banca europea, reduciendo su recomendación de comprar a neutral.
Rafael Alonso, analista de Bankinter, indica que, aunque no se identifica un riesgo de solvencia significativo, el escenario para el comportamiento bursátil a corto plazo es menos favorable. Esta postura preventiva responde a la posibilidad de asistir a subidas adicionales en los rendimientos de los bonos y a la inestabilidad que proyecta el mercado de deuda soberana francés sobre el conjunto del sector financiero europeo.
Exposición de las entidades españolas al mercado de deuda
La banca española se posiciona como la tercera de las grandes economías de la Unión Europea con mayor volumen de deuda pública en relación con su capital de máxima calidad, el CET1, solo superada por los bancos de Portugal e Italia. Al cierre del primer semestre, los cuatro principales grupos del país (Santander, BBVA, CaixaBank y Sabadell) acumulaban una exposición de 167.800 millones de euros en deuda española, cifra que se eleva hasta los 260.000 millones si se integra la totalidad de su cartera de bonos europeos.
Por entidades, Santander lidera esta posición con 75.900 millones de euros en bonos españoles, a los que añade 20.000 millones en otros mercados del continente y 8.250 millones adicionales vinculados a Openbank Europa. CaixaBank mantiene una distribución equilibrada con 38.800 millones de euros en España y 33.265 millones en el resto de la Unión Europea. En el caso de BBVA y Sabadell, destaca su relevante presencia en el mercado de bonos italianos.
Perspectivas y resiliencia de los balances financieros
A pesar del retroceso reciente, el sector mantiene una ganancia acumulada del 17,3% en el ejercicio actual. Firmas como JP Morgan y Barclays consideran que el ajuste en las cotizaciones representa una oportunidad de compra, fundamentada en la solidez de los resultados corporativos. José Ramón Iturriaga, gestor de Abante, descarta problemas de impago y subraya que el entorno actual permite a las entidades españolas financiarse a costes reducidos mientras obtienen rendimientos atractivos por sus carteras de deuda.
La agencia de calificación DBRS estima que el impacto de la volatilidad será manejable. Esto se debe a que una proporción elevada de la deuda soberana se mantiene bajo el modelo de coste amortizado, lo que limita el impacto directo de las oscilaciones de mercado en el capital. Finalmente, analistas como Borja de Castro, de BiG Banco, sugieren que el riesgo real podría residir más en el crédito privado que en la deuda pública, destacando una menor exposición de los bancos españoles en comparación con el sistema financiero estadounidense.
Descubre más desde Diario Borme
Suscríbete y recibe las últimas entradas en tu correo electrónico.